

En bref : un cadeau client est en principe déductible du résultat de l'entreprise s'il est offert dans l'intérêt de l'exploitation et que sa valeur reste raisonnable au regard de l'activité. Côté TVA, elle n'est récupérable que si la valeur du cadeau reste sous le seuil de 73€ TTC par bénéficiaire et par an (seuil en vigueur en 2026). Contrairement aux cadeaux aux salariés, il n'existe pas de seuil URSSAF pour les clients : c'est la logique fiscale (déductibilité et TVA) qui s'applique.
Le vrai défi du cadeau client : être remarqué sans en faire trop
Offrir un cadeau à ses clients en fin d'année est l'un des gestes commerciaux les plus répandus, et l'un des plus faciles à rater. Trop impersonnel, il passe inaperçu parmi les dizaines de colis reçus en décembre. Trop ostentatoire, il met le destinataire mal à l'aise, voire en contravention avec la politique cadeaux de son propre employeur.
Marc, dirigeant d'une agence de communication (vous l'aviez peut-être croisé dans notre guide du cadeau d'entreprise de fin d'année), offre chaque année un cadeau à une trentaine de clients. Son raisonnement : « Je ne veux pas qu'on me remercie poliment avant de ranger le cadeau dans un placard. Je veux que le client pense à nous en l'ouvrant, et que ça reste élégant. Et côté compta, je veux être tranquille : pas de mauvaise surprise lors d'un contrôle. » Ces deux préoccupations, l'effet produit et la sécurité fiscale, reviennent chez presque tous les dirigeants qui offrent des cadeaux d'affaires.
Les règles fiscales à connaître avant de choisir
Rappel : les informations ci-dessous sont des repères généraux, donnés sur la base des règles en vigueur au moment de la rédaction. Faites-les valider par votre expert-comptable selon votre situation.
La déductibilité du résultat
Un cadeau d'affaires est admis en charge s'il est engagé dans l'intérêt de l'entreprise, qu'il est justifié (facture, identité des bénéficiaires conservée) et que son montant n'est pas excessif par rapport à l'activité et au chiffre d'affaires. Il n'existe pas de plafond légal unique : c'est le caractère raisonnable qui est apprécié.
La TVA
C'est ici qu'un seuil chiffré existe : la TVA sur un cadeau n'est récupérable que si sa valeur reste inférieure ou égale à 73€ TTC par bénéficiaire et par an (tous cadeaux confondus, selon les règles en vigueur en 2026). Au-delà, la TVA n'est pas récupérable, mais la dépense peut rester déductible du résultat. Pensez à vérifier auprès de votre comptable la prise en compte de l'emballage et du transport.
Les obligations déclaratives
Lorsque le total des cadeaux offerts dans l'année dépasse 3 000€, ils doivent être mentionnés dans le relevé détaillé des frais généraux. Les objets publicitaires de faible valeur sont traités à part.
Les limites
Les dépenses somptuaires ne sont pas déductibles, et un cadeau ne doit jamais pouvoir être assimilé à une contrepartie illicite. Vérifiez aussi la politique cadeaux de votre destinataire : de nombreuses entreprises, administrations et établissements de santé limitent ou interdisent les cadeaux reçus.
À noter : si vous préparez aussi les cadeaux de vos équipes, la logique est totalement différente. Pour les salariés, c'est le seuil d'exonération URSSAF qui s'applique, détaillé dans notre guide du budget cadeau CSE de Noël 2026.
Les 4 critères pour bien choisir un cadeau client
- Rester sous le seuil de TVA. Un cadeau dont la valeur reste inférieure à 73€ TTC permet de récupérer la TVA : c'est un réflexe de budget simple, que vous ayez une dizaine ou une centaine de clients.
- Choisir l'universel plutôt que le risqué. Évitez l'alcool (religion, santé, politique interne), les objets très personnels et les cadeaux trop typés. Un coffret de produits artisanaux non alcoolisés plaît presque partout.
- Soigner la présentation. Le client remarque d'abord l'écrin : un coffret travaillé, un mot personnalisé, un message de l'équipe. C'est ce qui distingue un cadeau « choisi » d'un cadeau « commandé ».
- Raconter une histoire cohérente avec votre marque. Un cadeau local, artisanal et soigné dit quelque chose de votre entreprise : attention aux détails, ancrage territorial, goût de la qualité.

Un format qui coche ces cases : la box artisanale provençale
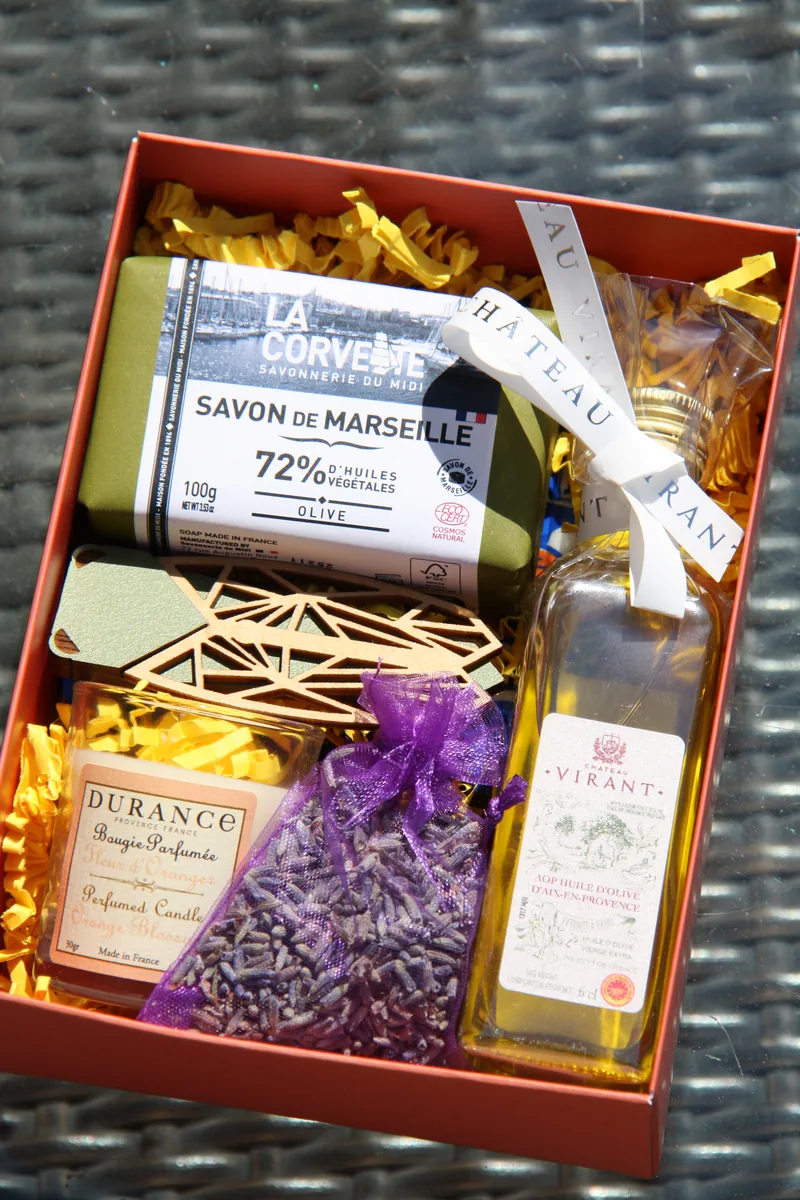
La Box Bout de Provence a été conçue pour ce cahier des charges : cinq produits d'artisans provençaux sélectionnés (huile d'olive AOP Château Virant, savon de Marseille La Corvette, lavande de la Coopérative France Lavande, cigale artisanale Bois Attitude, bougie parfumée Durance), plus une création signature exclusive, dans un écrin pensé pour l'unboxing.
Pour un dirigeant, un responsable commercial ou un office manager, cela signifie :
- Un budget maîtrisé, à partir de 29,90€ la box et avec des tarifs dégressifs selon le volume, donc un positionnement confortablement sous le seuil de 73€ TTC (à valider selon la composition finale retenue).
- Aucune dimension alcoolisée, donc un cadeau adapté à tous les profils de clients.
- Une personnalisation possible de la présentation et du message pour les commandes en volume.
- Un interlocuteur unique pour la commande, du premier devis à la livraison.
Vous préparez les cadeaux de fin d'année de vos clients ? Indiquez-nous le nombre de destinataires et recevez un devis personnalisé, avec les tarifs dégressifs applicables.
Demander un devis cadeau client (réponse sous 48h) →Le bon calendrier : ne pas attendre décembre
Les cadeaux clients de fin d'année doivent arriver avant la dernière semaine de décembre, quand les bureaux se vident. Le plus sûr est de lancer la demande de devis maintenant, de valider la liste des destinataires et le message d'accompagnement, puis de confirmer rapidement la commande pour laisser une marge de sécurité de livraison. Un fournisseur a d'autant plus de latitude pour la personnalisation et le suivi que la demande arrive tôt.
Questions fréquentes
Un cadeau client est-il déductible fiscalement ?
En principe oui, s'il est offert dans l'intérêt de l'entreprise, justifié et d'une valeur raisonnable au regard de l'activité. Il n'y a pas de plafond légal unique pour la déductibilité du résultat.
Quel est le seuil de TVA sur les cadeaux clients en 2026 ?
La TVA est récupérable lorsque la valeur du cadeau ne dépasse pas 73€ TTC par bénéficiaire et par an. Au-delà, la TVA n'est pas récupérable. À confirmer avec votre expert-comptable, car ce seuil est revu périodiquement.
Faut-il déclarer les cadeaux clients à l'administration fiscale ?
Si le total des cadeaux de l'année dépasse 3 000€, ils doivent figurer dans le relevé détaillé des frais généraux. En dessous, la tenue d'une liste des bénéficiaires et des factures suffit généralement à justifier la dépense.
Existe-t-il un seuil URSSAF pour les cadeaux clients ?
Non : le seuil URSSAF (200€ par an et par salarié en 2026) concerne uniquement les cadeaux et bons d'achat offerts aux salariés, pas les clients ou partenaires.
Quel cadeau client choisir pour éviter toute gêne ?
Un coffret artisanal non alcoolisé, de valeur raisonnable et soigneusement présenté, convient à la grande majorité des destinataires, y compris ceux dont l'entreprise encadre les cadeaux reçus.
Un projet de cadeaux clients pour la fin d'année ? Déposez votre demande et recevez un devis personnalisé sous 48h, avec des tarifs dégressifs selon vos volumes.
Faire ma demande de devis →